ABDAGRO espalha outdoors pelo Brasil e denuncia venda casada no crédito rural
Campanha da Associação Brasileira de Defesa do Agronegócio alcançou seis cidades de cinco estados, alertando produtores rurais sobre práticas bancárias abusivas e incentivando denúncias de irregularidades na liberação de financiamentos agrícolas.
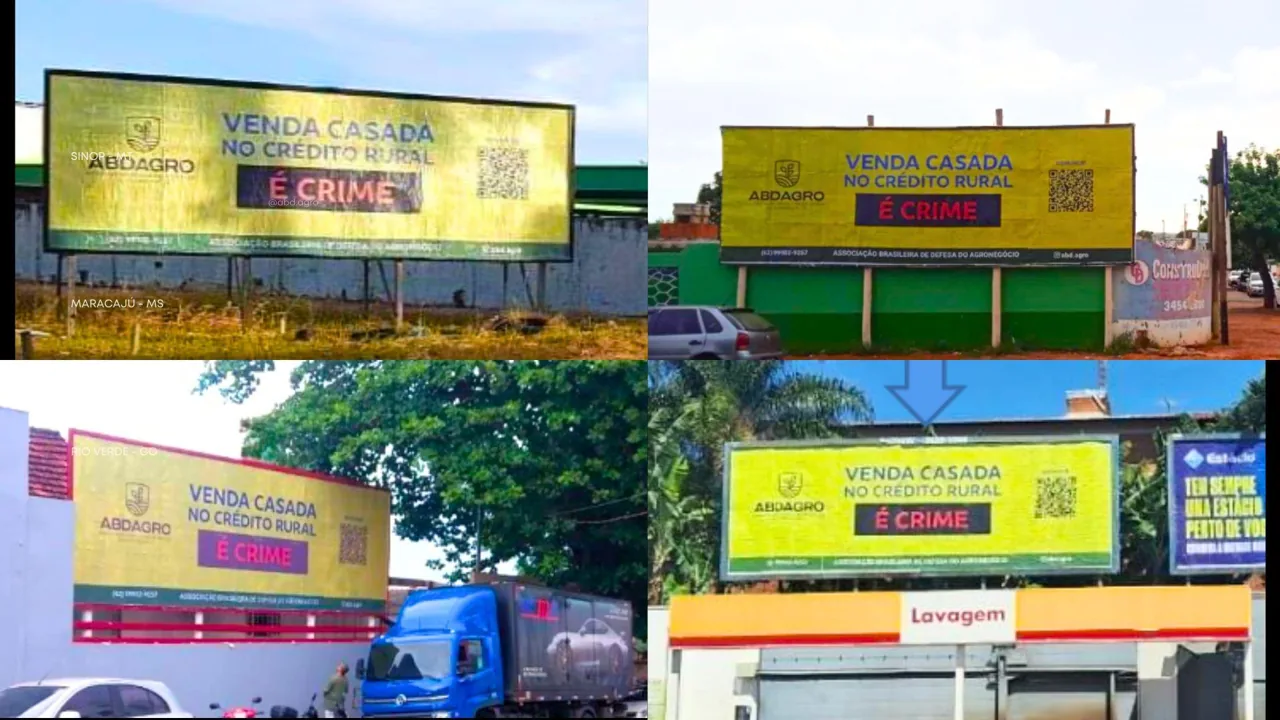
Quem passou pelas principais regiões produtoras do Brasil no final de fevereiro de 2025 encontrou uma mensagem que chamou a atenção do agronegócio: "Venda casada no crédito rural é crime!"
O alerta estampado em outdoors espalhados pelo país fazia parte de uma campanha nacional promovida pela Associação Brasileira de Defesa do Agronegócio (ABDAGRO) para denunciar a imposição de produtos financeiros na contratação de empréstimos destinados à atividade rural.
A iniciativa alcançou os municípios de Sinop e Sorriso, em Mato Grosso; Rio Verde, em Goiás; Ribeirão Preto, em São Paulo; Maracaju, em Mato Grosso do Sul; e Unaí, em Minas Gerais.
O objetivo foi levar informação diretamente aos produtores rurais e ampliar a conscientização sobre uma prática ilegal que, segundo denúncias reunidas pela associação, vem prejudicando agricultores e pecuaristas há anos.
Além da mensagem, os outdoors apresentavam um QR Code que direcionava os interessados a um formulário para relatar experiências envolvendo a contratação compulsória de seguros, títulos de capitalização, consórcios e outros produtos financeiros.
A campanha ganhou repercussão nacional e foi destaque em veículos especializados no agronegócio, entre eles o portal Compre Rural.
Para a ABDAGRO, o crédito rural foi criado para financiar a produção, e não para obrigar agricultores e pecuaristas a adquirir produtos bancários que não desejam.
Campanha da ABDAGRO levou alerta sobre venda casada a cinco estados brasileiros
A escolha das cidades não foi por acaso.
Os municípios contemplados pela campanha estão localizados em importantes regiões de produção agrícola e pecuária, com forte presença de produtores rurais, cooperativas, agroindústrias e empresas ligadas ao agronegócio.
Sinop e Sorriso, em Mato Grosso, destacam-se pela produção de grãos, especialmente soja e milho.
Rio Verde, em Goiás, possui uma das economias agroindustriais mais relevantes do Centro-Oeste brasileiro.
Ribeirão Preto, no interior paulista, é reconhecida como um importante centro de negócios e tecnologia do agronegócio.
Já Maracaju, em Mato Grosso do Sul, e Unaí, em Minas Gerais, possuem forte tradição na agricultura e na pecuária.
Ao instalar outdoors nessas regiões, a ABDAGRO levou a discussão sobre os direitos dos produtores para além dos tribunais e das redes sociais.
Nossa proposta foi alcançar diretamente quem depende do financiamento agrícola para manter sua atividade e muitas vezes desconhece os limites legais das exigências feitas pelas instituições financeiras.
A campanha também buscou incentivar a documentação de irregularidades, contribuindo para ampliar o debate sobre práticas bancárias abusivas no campo.
Venda casada no crédito rural: o problema que a ABDAGRO decidiu enfrentar
O crédito rural é um dos principais instrumentos de financiamento da produção agropecuária brasileira.
Por meio dele, agricultores e pecuaristas conseguem recursos para comprar sementes, fertilizantes, defensivos agrícolas, animais, máquinas e equipamentos, além de financiar investimentos e outras despesas produtivas.
Entretanto, uma prática proibida pela legislação pode comprometer a finalidade desses recursos: a venda casada.
Ela ocorre quando a instituição financeira condiciona a liberação de um empréstimo à contratação de produtos ou serviços adicionais, sem justificativa legal legítima.
Entre os produtos mencionados em denúncias de produtores rurais estão seguros de vida, títulos de capitalização, consórcios e planos de previdência privada.
Imagine um agricultor que procura o banco para contratar R$ 1 milhão em crédito rural.
Durante a negociação, o gerente informa que o financiamento somente será aprovado se ele também contratar um título de capitalização de R$ 50 mil.
Nesse exemplo, 5% do valor que poderia ser utilizado na atividade produtiva passa a ficar comprometido com um produto financeiro que o agricultor não desejava adquirir.
O produtor continua responsável por suas obrigações bancárias, mas dispõe de menos recursos para custear a produção.
Essa é uma das consequências econômicas que motivaram a atuação da ABDAGRO.
O produtor rural não pode ser colocado diante da escolha entre aceitar exigências abusivas ou ficar sem os recursos necessários para produzir.
ABDAGRO leva denúncia contra o Banco do Brasil à Justiça
A campanha de outdoors ocorreu em meio à repercussão de uma ação civil pública ajuizada pela ABDAGRO contra o Banco do Brasil.
Representada pelo escritório João Domingos Advogados Associados, a associação apresentou denúncias envolvendo a imposição de produtos financeiros na contratação de crédito rural.
A ação reuniu relatos de produtores, documentos contratuais e informações sobre práticas bancárias que a entidade considera ilegais.
O processo também chamou a atenção pelo valor das reparações solicitadas, que alcançou aproximadamente R$ 841 bilhões.
O montante corresponde aos pedidos formulados pela associação, incluindo restituições e indenizações, e não a um prejuízo definitivamente reconhecido por decisão judicial.
A iniciativa buscou questionar as práticas denunciadas e obter reparação pelos danos alegados pelos produtores.
Em entrevista publicada pela Folha de S.Paulo, em janeiro de 2025, Raphael Barra, presidente da ABDAGRO, afirmou que a entidade havia reunido casos documentados e depoimentos de ex-gerentes que relatavam a imposição de produtos financeiros durante a concessão de financiamentos.
O Banco do Brasil negou as acusações e afirmou que suas normas internas proíbem condicionar operações de crédito à aquisição de outros produtos.
Para a ABDAGRO, a relevância da discussão ultrapassa a instituição financeira questionada.
Defendemos que qualquer banco que opere crédito rural respeite a legislação, a liberdade de escolha e a finalidade dos recursos destinados à produção.
QR Code nos outdoors incentivou produtores a relatarem irregularidades
Um dos diferenciais da campanha foi a utilização de um QR Code nos outdoors.
O mecanismo permitia que produtores rurais acessassem um formulário destinado ao recebimento de relatos sobre venda casada na contratação de financiamentos.
A proposta foi transformar a campanha de conscientização em uma oportunidade de ouvir diretamente agricultores e pecuaristas que enfrentaram situações semelhantes.
A coleta de informações pode contribuir para identificar padrões de comportamento, compreender como as exigências ocorrem e reunir elementos que auxiliem na apuração de irregularidades.
A documentação é especialmente importante porque muitas práticas de venda casada são relatadas durante negociações bancárias, sem que o condicionamento esteja expressamente registrado no contrato.
Por isso, contratos de financiamento, propostas, extratos, apólices e mensagens trocadas durante a negociação podem ser relevantes para demonstrar as condições apresentadas ao produtor.
A ABDAGRO entende que ampliar o conhecimento sobre os direitos do produtor rural é um passo fundamental para enfrentar abusos no acesso ao crédito agrícola.
Ministério da Agricultura reconhece ilegalidade da venda casada no crédito rural
O combate à venda casada possui respaldo na legislação brasileira e nas orientações oficiais do Ministério da Agricultura e Pecuária (MAPA).
O artigo 39, inciso I, do Código de Defesa do Consumidor proíbe o condicionamento do fornecimento de um produto ou serviço à aquisição de outro, nas relações às quais a norma se aplica.
Em suas orientações sobre financiamento agrícola, o MAPA reconhece que a liberação do crédito rural condicionada à compra de produtos bancários estranhos à operação caracteriza venda casada.
A prática é ilegal e abusiva, podendo também apresentar repercussões penais conforme as circunstâncias e o enquadramento jurídico de cada caso.
Foi justamente essa gravidade que motivou a mensagem utilizada nos outdoors da ABDAGRO.
Outro ponto importante está na contratação de seguros rurais.
A Lei nº 4.829/1965, em seu artigo 25, estabelece que, quando a instituição financeira exige seguro rural como garantia do financiamento, deve oferecer ao produtor pelo menos duas alternativas de apólices de seguradoras diferentes.
Uma dessas seguradoras não pode integrar o mesmo conglomerado econômico da instituição credora.
A legislação também assegura ao produtor a possibilidade de apresentar uma apólice contratada com outra seguradora habilitada.
O Superior Tribunal de Justiça, no Tema Repetitivo 972, consolidou entendimento de que, em contratos bancários sujeitos às relações de consumo, o consumidor não pode ser obrigado a contratar seguro com a instituição financeira ou com uma seguradora por ela indicada.
Portanto, a contratação legítima de seguros e garantias não autoriza a imposição de produtos bancários em desacordo com a legislação.
Mobilização contra venda casada ganhou novos desdobramentos no Cade
A mobilização da ABDAGRO também alcançou os órgãos responsáveis pela defesa da concorrência.
Em outubro de 2025, meses após a instalação dos outdoors, o Conselho Administrativo de Defesa Econômica (Cade) determinou a abertura de um inquérito administrativo para investigar práticas relacionadas à contratação de seguros vinculados ao crédito rural pelo Banco do Brasil.
O procedimento teve origem em representação apresentada pela ABDAGRO.
Na Nota Técnica nº 80/2025, a Superintendência-Geral do Cade reconheceu a competência da autoridade concorrencial para examinar as condutas denunciadas e determinou a instauração de investigação.
O inquérito foi registrado sob o número 08700.002342/2025-45.
A investigação passou a considerar os mercados de concessão de crédito rural e de seguros rurais, examinando possíveis práticas de vinculação entre esses serviços.
O Banco do Brasil contestou a representação e negou a existência de uma política institucional de venda casada.
A abertura do procedimento não representa condenação, mas demonstra que as questões levadas pela ABDAGRO passaram a ser formalmente examinadas pela autoridade brasileira de defesa da concorrência.
No âmbito judicial, a ação civil pública de R$ 841 bilhões foi extinta em primeira instância, sem julgamento do mérito, em julho de 2025. A decisão tratou da adequação da via coletiva para analisar situações contratuais individualizadas, sem decidir definitivamente as acusações de venda casada.
A continuidade das discussões administrativas e regulatórias reforça a importância do acompanhamento dessas práticas no mercado financeiro.
Como o produtor rural pode identificar e denunciar a venda casada?
O primeiro sinal de alerta aparece quando a liberação do financiamento é condicionada à contratação de um produto financeiro que não é legitimamente exigido para a operação.
Isso pode ocorrer quando o produtor é informado de que precisa adquirir títulos de capitalização, consórcios, investimentos ou seguros adicionais para obter o empréstimo.
Também merece atenção a ausência de alternativas de seguradoras quando a legislação exige o direito de escolha.
É importante esclarecer que nem toda contratação conjunta de seguro e financiamento constitui venda casada. Determinadas garantias são admitidas pela legislação, desde que cumpridos os requisitos aplicáveis.
O produtor que identificar exigências irregulares deve guardar os documentos relacionados à operação e solicitar esclarecimentos formais à instituição financeira.
Também existem canais de reclamação, como a plataforma Consumidor.gov.br, os Procons e os mecanismos disponibilizados pelo Ministério da Agricultura.
A avaliação jurídica dos contratos pode ajudar a identificar irregularidades e as providências cabíveis.
A informação é uma das principais ferramentas para impedir que o produtor rural seja submetido a condições abusivas durante a contratação do crédito.
ABDAGRO amplia conscientização sobre os direitos dos produtores rurais
A campanha nacional de outdoors representou mais uma iniciativa da Associação Brasileira de Defesa do Agronegócio na proteção dos interesses de agricultores e pecuaristas.
Ao levar uma mensagem de alerta para regiões estratégicas da produção agropecuária, a entidade ampliou a discussão sobre práticas bancárias abusivas e a necessidade de respeito às regras do crédito rural.
Nossa atuação parte do entendimento de que o produtor precisa ter acesso à informação e conhecer seus direitos para negociar financiamentos com maior segurança.
O agronegócio brasileiro já enfrenta desafios relacionados ao clima, aos preços das commodities, aos custos de produção e ao endividamento.
Não é aceitável que esses riscos sejam agravados pela imposição de produtos financeiros que não atendam às necessidades da atividade rural.
A ABDAGRO continuará defendendo a transparência nas operações bancárias, o respeito à legislação e a apuração das irregularidades que atingem os produtores.
O crédito rural deve financiar a produção, e não comprometer o dinheiro de quem trabalha para alimentar o Brasil.
Perguntas frequentes sobre a campanha da ABDAGRO
Fontes e referências
- CPG Click Petróleo e Gás — repercussão da campanha de conscientização(abre em nova aba)
- GRITO MS — campanha em seis cidades, cobertura de 27 de fevereiro de 2025(abre em nova aba)
- Cultura e Realidade — cobertura da campanha e das denúncias(abre em nova aba)
- Compre Rural — contexto da ação e das denúncias apresentadas pela ABDAGRO(abre em nova aba)
- Folha de S.Paulo — entrevista com Raphael Barra e resposta do Banco do Brasil(abre em nova aba)
- Folha de S.Paulo — extinção da ação coletiva em julho de 2025(abre em nova aba)
- MAPA — perguntas e respostas sobre venda casada no crédito rural(abre em nova aba)
- Planalto — Código de Defesa do Consumidor, artigo 39(abre em nova aba)
- Planalto — Lei nº 4.829/1965, artigo 25(abre em nova aba)
- STJ — Tema Repetitivo 972(abre em nova aba)
- Cade — Nota Técnica nº 80/2025 (publicada pela Rota Jurídica)(abre em nova aba)